Chuyên viên tư vấn sẵn sàng hỗ trợ!
Tư vấn sử dụng dịch vụ miễn phí
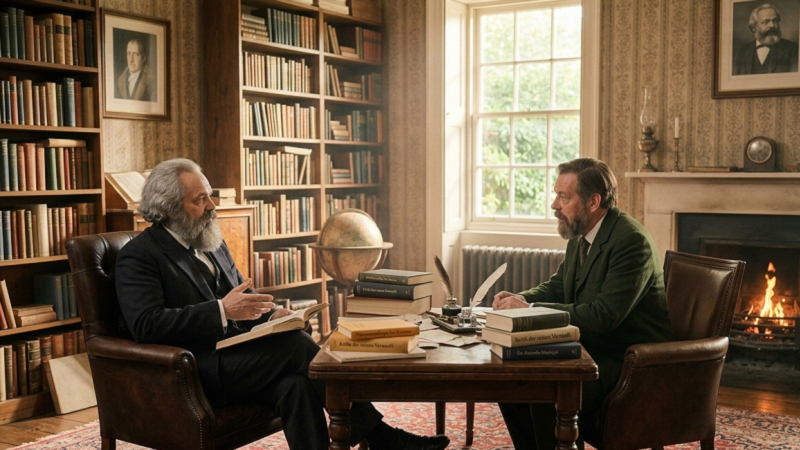
“Sự khác nhau trong cách chuyển giá trị vào sản phẩm bắt nguồn từ sự khác nhau về hình thái vật chất của các bộ phận tư bản sản xuất.”
— Karl Marx, Tư bản, Quyển II, Chương 8, “Tư bản cố định và tư bản lưu động”
Thấu hiểu sự vận động của vốn không chỉ dành cho nhà quản trị, mà còn là "kim chỉ nam" cho chuyên gia pháp lý. Theo Kinh tế chính trị Mác - Lênin, trong sản xuất, vốn được chia thành tư bản cố định và tư bản lưu động dựa trên phương thức chu chuyển giá trị.
Dưới góc độ luật học, sự phân chia này quyết định cấu trúc tài sản, quyền sở hữu và cơ chế phân bổ rủi ro. Việc nắm vững bản chất hai dạng tư bản giúp luật sư tư vấn xây dựng giao dịch an toàn, luật sư hợp đồng chặt chẽ trong từng điều khoản, và luật sư tranh tụng sở hữu vũ khí sắc bén khi bảo vệ thân chủ tại Tòa án.
Tư bản cố định và tư bản lưu động là hai bộ phận của tư bản sản xuất, được phân biệt dựa trên phương thức chuyển dịch giá trị vào sản phẩm trong quá trình sản xuất. Hiểu đúng hai khái niệm này giúp người học nắm vững kinh tế chính trị Mác – Lênin, đồng thời có thêm góc nhìn về quản lý vốn, tài sản và rủi ro trong hoạt động doanh nghiệp. Tư bản cố định và tư bản lưu động là gì? Trong kinh tế chính trị Mác – Lênin, tư bản sản xuất được phân chia thành tư bản cố định và tư bản lưu động căn cứ vào cách thức các bộ phận tư bản chuyển giá trị của mình vào sản phẩm trong quá trình sản xuất.
Tư bản cố định là bộ phận tư bản sản xuất tồn tại dưới hình thái tư liệu lao động, tham gia nhiều chu kỳ sản xuất và chuyển giá trị vào sản phẩm từng phần thông qua quá trình hao mòn.
Ví dụ, máy móc, thiết bị sản xuất, nhà xưởng và phương tiện phục vụ sản xuất có thể được sử dụng trong thời gian dài. Giá trị của những tư liệu lao động này không chuyển toàn bộ vào một sản phẩm ngay trong chu kỳ đầu tiên, mà được chuyển dần qua nhiều chu kỳ sản xuất.
Tư bản cố định có những đặc điểm cơ bản sau:
[1] Tham gia nhiều chu kỳ sản xuất.
[2] Hình thái vật chất cơ bản được duy trì trong quá trình sử dụng, dù có thể hao mòn hoặc hư hỏng.
[3] Giá trị được chuyển từng phần vào sản phẩm.
[4] Cần được bảo dưỡng, sửa chữa và thay thế khi hết thời gian sử dụng hoặc không còn đáp ứng yêu cầu sản xuất.
Tư bản lưu động là bộ phận tư bản sản xuất có giá trị được chuyển toàn bộ vào sản phẩm trong một chu kỳ sản xuất theo cách phân loại của kinh tế chính trị Mác – Lênin. Bộ phận này bao gồm tư bản đầu tư vào đối tượng lao động như nguyên liệu, nhiên liệu, vật liệu phụ và tư bản khả biến dùng để mua sức lao động.
Ví dụ, doanh nghiệp may mặc sử dụng vải, chỉ, cúc áo và các nguyên liệu khác để sản xuất quần áo. Giá trị của những nguyên liệu được sử dụng sẽ chuyển vào sản phẩm trong quá trình sản xuất. Tiền ứng ra để mua sức lao động cũng thuộc tư bản lưu động trong cách phân loại này.
Tư bản lưu động có các đặc điểm chính:
[1] Giá trị được chuyển toàn bộ vào sản phẩm trong một chu kỳ sản xuất.
[2] Thường cần được ứng trước và thu hồi sau khi hàng hóa được tiêu thụ.
[3] Có tốc độ chu chuyển khác nhau tùy loại nguyên liệu, quy trình sản xuất và khả năng tiêu thụ sản phẩm.
[4] Việc quản lý không hiệu quả có thể dẫn đến thiếu nguyên liệu, tồn kho lớn hoặc gián đoạn dòng tiền.
Điểm khác biệt quan trọng nhất giữa hai loại tư bản là phương thức chuyển dịch giá trị vào sản phẩm, không đơn thuần là giá trị tài sản lớn hay nhỏ hoặc thời gian sử dụng dài hay ngắn.
Tư bản cố định có hình thái điển hình là máy móc, nhà xưởng và thiết bị sản xuất. Bộ phận tư bản này tham gia vào nhiều chu kỳ sản xuất, chuyển dịch giá trị vào sản phẩm từng phần thông qua quá trình hao mòn và được thu hồi dần qua nhiều chu kỳ sản xuất. Vì vậy, vấn đề quản lý chủ yếu đối với tư bản cố định là bảo dưỡng, hạn chế hao mòn và đổi mới thiết bị khi cần thiết.
Trong khi đó, tư bản lưu động có hình thái điển hình là nguyên liệu, nhiên liệu và giá trị tư bản ứng ra để mua sức lao động. Bộ phận tư bản này thường gắn với một chu kỳ chu chuyển tương ứng, chuyển toàn bộ giá trị vào sản phẩm trong một chu kỳ sản xuất và được thu hồi thông thường sau khi sản phẩm được tiêu thụ. Do đó, việc quản lý tư bản lưu động chủ yếu tập trung vào bảo đảm nguồn cung nguyên liệu, kiểm soát hàng tồn kho, duy trì vốn lưu động và quản lý dòng tiền.
Điểm khác biệt cơ bản giữa tư bản cố định và tư bản lưu động nằm ở thời gian tham gia sản xuất, phương thức chuyển dịch giá trị và cách thức thu hồi giá trị. Tư bản cố định chuyển dịch giá trị từng phần qua nhiều chu kỳ, còn tư bản lưu động chuyển dịch toàn bộ giá trị trong một chu kỳ sản xuất tương ứng.
Ví dụ, trong một doanh nghiệp sản xuất bánh, lò nướng công nghiệp có thể được sử dụng trong nhiều năm nên là ví dụ điển hình của tư bản cố định. Bột mì, đường và các nguyên liệu được sử dụng để làm bánh là ví dụ về tư bản lưu động. Cần lưu ý rằng bảng trên phản ánh cách phân loại trong kinh tế chính trị Mác – Lênin. Khi áp dụng vào kế toán, tài chính hoặc pháp luật doanh nghiệp hiện đại, cần căn cứ vào hệ thống tiêu chí tương ứng, không thể tự động đồng nhất các khái niệm này với tài sản cố định và tài sản ngắn hạn trên báo cáo tài chính.
Đây là nội dung thường gây nhầm lẫn khi học kinh tế chính trị Mác – Lênin. Hai cặp khái niệm được xây dựng trên hai căn cứ phân loại khác nhau. Tư bản bất biến và tư bản khả biến được phân chia theo vai trò của các bộ phận tư bản trong quá trình sản xuất giá trị thặng dư. Trong lý luận của C. Mác, tư bản bất biến là bộ phận tư bản đầu tư vào tư liệu sản xuất, còn tư bản khả biến là bộ phận tư bản dùng để mua sức lao động. Trong khi đó, tư bản cố định và tư bản lưu động được phân chia theo phương thức chu chuyển giá trị.
Có thể khái quát mối quan hệ như sau:
[1] Tư bản cố định thuộc tư bản bất biến, vì chủ yếu tồn tại dưới hình thái tư liệu lao động như máy móc, nhà xưởng.
[2] Tư bản lưu động bao gồm phần tư bản bất biến đầu tư vào đối tượng lao động và phần tư bản khả biến dùng để mua sức lao động.
Như vậy, không nên coi tư bản cố định và tư bản bất biến là một cặp khái niệm đồng nghĩa; tương tự, tư bản lưu động cũng không đồng nghĩa với tư bản khả biến.
Trong quá trình sử dụng, tư bản cố định có thể bị hao mòn hữu hình và hao mòn vô hình.
Hao mòn hữu hình là sự suy giảm về giá trị sử dụng và giá trị của tư liệu lao động do quá trình sử dụng hoặc tác động của môi trường tự nhiên.
Ví dụ, máy móc bị mài mòn sau thời gian vận hành, thiết bị kim loại bị gỉ sét hoặc nhà xưởng xuống cấp do điều kiện thời tiết.
Doanh nghiệp có thể hạn chế hao mòn hữu hình thông qua bảo dưỡng định kỳ, sử dụng đúng quy trình kỹ thuật và xây dựng kế hoạch sửa chữa, thay thế phù hợp.
Hao mòn vô hình là sự giảm giá trị của tư liệu lao động do các yếu tố kinh tế và tiến bộ khoa học – công nghệ, kể cả khi tài sản vẫn có thể hoạt động.
Chẳng hạn, một dây chuyền sản xuất vẫn vận hành bình thường nhưng có thể trở nên kém hiệu quả khi xuất hiện công nghệ mới tiết kiệm năng lượng, giảm chi phí và tăng năng suất.
Doanh nghiệp cần cân nhắc giữa chi phí duy trì thiết bị cũ, chi phí đầu tư công nghệ mới và lợi ích dự kiến. Quyết định đầu tư, thanh lý hoặc chuyển nhượng tài sản cần được xem xét đồng thời về hiệu quả kinh tế và các yêu cầu pháp lý có liên quan.
Việc phân biệt hai loại tư bản có ý nghĩa trong quản trị sản xuất, sử dụng vốn và phòng ngừa rủi ro.
Tư bản cố định gắn với các khoản đầu tư có thời gian sử dụng dài, trong khi tư bản lưu động gắn với quá trình cung ứng đầu vào, sản xuất và tiêu thụ sản phẩm. Nếu doanh nghiệp đầu tư quá nhiều vào thiết bị nhưng thiếu vốn mua nguyên liệu, hoạt động sản xuất vẫn có thể bị gián đoạn.
Ngược lại, nếu doanh nghiệp duy trì lượng nguyên liệu lớn nhưng không có kế hoạch tiêu thụ phù hợp, vốn có thể bị ứ đọng trong hàng tồn kho. Vì vậy, cần phối hợp kế hoạch đầu tư tài sản dài hạn với kế hoạch vốn phục vụ hoạt động thường xuyên.
Các giao dịch mua bán máy móc, thiết bị, nguyên liệu và hàng hóa đều có thể phát sinh rủi ro về chất lượng, tiến độ giao hàng, thanh toán và trách nhiệm khi vi phạm nghĩa vụ.
Khi ký hợp đồng, doanh nghiệp nên xác định rõ đối tượng giao dịch, tiêu chuẩn chất lượng, thời hạn giao nhận, điều kiện nghiệm thu, phương thức thanh toán, bảo hành và cơ chế giải quyết tranh chấp. Đối với giao dịch có giá trị lớn, việc rà soát điều khoản trước khi ký có thể giúp nhận diện rủi ro và hạn chế tranh chấp về sau.
Doanh nghiệp có thể tham khảo dịch vụ luật sư hợp đồng để được hỗ trợ rà soát, soạn thảo và đàm phán các điều khoản phù hợp với từng giao dịch.
Việc sử dụng, chuyển nhượng, cho thuê hoặc dùng tài sản làm tài sản bảo đảm có thể liên quan đến quyền sở hữu, quyền sử dụng, thẩm quyền ký kết, đăng ký giao dịch bảo đảm và nghĩa vụ của các bên. Những yêu cầu cụ thể phụ thuộc vào loại tài sản, hình thức giao dịch và quy định pháp luật áp dụng.
Doanh nghiệp cần kiểm tra hồ sơ pháp lý của tài sản, quyền định đoạt của bên giao dịch và các nghĩa vụ liên quan trước khi thực hiện giao dịch. Đối với hoạt động đầu tư, tái cơ cấu hoặc mua bán doanh nghiệp, việc thẩm định pháp lý tài sản và hợp đồng có thể giúp phát hiện nghĩa vụ tiềm ẩn.
Khi cần rà soát tổng thể các vấn đề này, doanh nghiệp có thể tìm hiểu dịch vụ pháp lý doanh nghiệp của Công ty Luật TNHH Everest.
Điểm khác biệt cơ bản là phương thức chuyển dịch giá trị vào sản phẩm. Tư bản cố định chuyển giá trị từng phần qua nhiều chu kỳ sản xuất; tư bản lưu động chuyển toàn bộ giá trị vào sản phẩm trong một chu kỳ sản xuất theo lý luận kinh tế chính trị Mác – Lênin.
Không hoàn toàn đồng nghĩa. Tư bản cố định là khái niệm thuộc kinh tế chính trị Mác – Lênin, còn tài sản cố định là khái niệm được xác định theo các tiêu chí kế toán và quy định có liên quan. Hai khái niệm có phần giao nhau nhưng không nên sử dụng thay thế cho nhau trong mọi trường hợp.
Không. Theo cách phân loại trong kinh tế chính trị Mác – Lênin, tư bản lưu động bao gồm cả phần tư bản bất biến đầu tư vào đối tượng lao động và phần tư bản khả biến dùng để mua sức lao động.
Việc hiểu hai loại tư bản giúp doanh nghiệp nhận diện nhu cầu đầu tư dài hạn, kiểm soát nguồn vốn phục vụ sản xuất, hạn chế tình trạng ứ đọng vốn và chủ động hơn trong quản trị tài sản, hợp đồng và rủi ro kinh doanh.
Tư bản cố định và tư bản lưu động là hai bộ phận của tư bản sản xuất, được phân biệt chủ yếu dựa trên phương thức chuyển dịch giá trị vào sản phẩm. Nắm vững sự khác biệt này giúp người học hiểu rõ hơn lý luận kinh tế chính trị Mác – Lênin và giúp doanh nghiệp có góc nhìn hệ thống hơn về đầu tư, sử dụng vốn và tổ chức sản xuất.
Trong thực tiễn, kiến thức kinh tế cần được kết hợp với các quy định kế toán, tài chính và pháp luật tương ứng khi doanh nghiệp thực hiện giao dịch hoặc xử lý tài sản. Công ty Luật TNHH Everest hỗ trợ cá nhân, tổ chức và doanh nghiệp trong các vấn đề pháp lý liên quan đến hợp đồng và hoạt động kinh doanh.
Nếu Quý khách hàng đang cần tư vấn chuyên sâu hoặc thông tin pháp lý chuẩn xác, hãy liên hệ với Công ty Luật TNHH Everest: Hotline: (024) 66.527.527, Email: info@everest.org.vn hoặc trực tiếp tại các văn phòng của Công ty Luật TNHH Everest.
Thông tin trong bài viết mang tính chất tham khảo, giúp người đọc hiểu khái niệm và định hướng nhận diện vấn đề. Việc áp dụng vào một giao dịch cụ thể cần căn cứ vào hồ sơ, tình huống thực tế và quy định pháp luật có liên quan.
Chuyên viên tư vấn sẵn sàng hỗ trợ!
Tư vấn sử dụng dịch vụ miễn phí
Top 20 thương hiệu vàng Việt Nam



TVQuản trị viênQuản trị viên
Xin chào quý khách. Quý khách hãy để lại bình luận, chúng tôi sẽ phản hồi sớm